Идеите за въвеждане на нов регистрационен налог или акциз върху мощните и скъпите автомобили отново поставят под въпрос юридическата подготовка на нашите вносители.
Под предлога, че бюджетът трябва да се запълни спешно, управляващите демонстрират непознаване на автомобилния сектор. Въпреки че електромобилите са изключени от обхвата на новата такса, това не решава проблема, а по-скоро подчертава, че предложението е плод на аматьорски финансови опити, които могат да доведат до сериозен конфликт с европейското право.
Къде се крие правният капан?
В европейското право има ясна разлика между митническото задължение и вътрешното данъчно облагане. Всяка такса, която се изисква просто заради преминаването през границата, е забранена според член 30 от Договора за функционирането на Европейския съюз. Когато обаче налогът се налага при административната регистрация в Пътната полиция, той се счита за част от вътрешната данъчна система.
Но националните власти нямат пълен картбланш. Член 110 от същия договор забранява налагането на по-високи вътрешни налози върху стоки от други страни членки в сравнение с местни аналогични продукти. Съгласно практиката на Съда на ЕС, таксата за употребяван автомобил от друга държава член не може да надвишава остатъчния данък, който е заложен в стойността на сходен автомобил на местния пазар.
Дискриминация на вносните автомобили
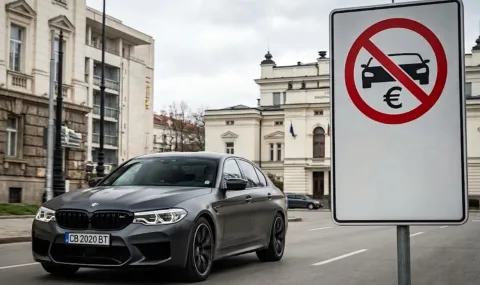
За да разберем абсурда, нека вземем за пример спортен модел като BMW M5 Competition. Ако се определи такса от 10 225 евро, собственикът на нов автомобил ще я плати, а тя ще се амортизира с времето. Проблемът идва при сравнението с автомобили, които вече са в България. Ако един модел от 2020 година, който вече е тук, се продава без такава тежест, а за идентична кола от същата година, внесена днес, се изисква пълен акциз, налице е директна дискриминация.
Предупрежденията от Брюксел
Историята вече ни е давала сигнали. По делото Tatu Съдът на ЕС определи, че не се допускат такси, които обезкуражават покупката на употребявани коли от други страни членки. В делото Калинчев, което засягаше именно България, бе потвърдено, че облагането на внесен употребяван автомобил не може да бъде по-тежко от това върху сходни возила, които вече циркулират в страната.
Основният проблем не е в това дали България може да облага луксозните коли, а в начина, по който се прави. Всеки режим, който игнорира амортизацията и липсата на налог за вече съществуващия автопарк, рискува да бъде обявен за несъвместим с правото на ЕС.
Прибързаните фискални идеи показват липса на професионален анализ. Вместо популистки предложения, държавата трябва да търси механизми за подмладяване на автопарка въз основа на реални екологични показатели и емисии. В противен случай цената ще бъдат нови наказателни процедури, съдебни искове и милионни компенсации за сметка на данъкоплатците.
Източник: fakti.bg